Sommaire
Ils stockent nos photos, font tourner l’IA et assurent la continuité des services publics, pourtant les data centers restent largement invisibles, relégués derrière des murs aveugles et des chiffres difficiles à vérifier. À l’heure où les projets se multiplient en France et en Europe, une question s’impose : leur empreinte énergétique annonce-t-elle un épuisement programmé, ou le début d’une révolution industrielle plus verte ? Les données publiques existent, elles sont parfois solides, souvent partielles, et elles dessinent un secteur sous tension.
Une consommation électrique qui change d’échelle
Impossible d’y couper : la trajectoire est ascendante. L’Agence internationale de l’énergie estime que les data centers ont consommé autour de 460 TWh d’électricité en 2022, soit près de 2 % de la demande mondiale, et l’AIE projette un ordre de grandeur proche du double d’ici 2026, autour de 1 000 TWh, sous l’effet conjugué du cloud, de la vidéo et surtout du calcul intensif lié à l’intelligence artificielle. En France, le tableau est moins massif mais la dynamique est comparable, RTE et l’ADEME décrivent un secteur en croissance, concentré dans quelques zones, avec des pointes de charge qui peuvent peser sur des réseaux déjà sollicités, notamment en Île-de-France et dans les grands pôles métropolitains.
Le débat se crispe souvent autour d’une idée simple : « le numérique dématérialise », donc il économiserait mécaniquement de l’énergie. La réalité est plus ambivalente, car la demande explose plus vite que les gains d’efficacité, et les usages se renouvellent sans cesse. Les opérateurs mettent en avant la baisse des indicateurs techniques comme le PUE, le fameux “Power Usage Effectiveness”, qui mesure l’électricité totale d’un site rapportée à l’électricité utilisée par l’informatique, et il est vrai que les meilleurs data centers sont passés de valeurs proches de 2 dans les années 2000 à 1,2 voire moins aujourd’hui. Mais même un site très efficace consomme énormément si la puissance informatique installée augmente, et l’IA, très gourmande en GPU, pousse précisément dans cette direction, avec des densités de puissance par baie qui montent, et des besoins de refroidissement qui changent de nature.
Au-delà du compteur global, la question la plus politique reste celle de la concurrence des usages. Un mégawatt réservé à un campus de serveurs n’est pas un mégawatt disponible pour une usine, une ligne de train ou un quartier en électrification, et cette arbitrarité du « qui passe en premier » devient tangible lors des épisodes de tension. C’est aussi là que la transparence se heurte au réel : beaucoup de données sont agrégées, certains contrats d’approvisionnement sont couverts par des clauses de confidentialité, et l’évaluation publique dépend d’un patchwork de documents d’urbanisme, d’enquêtes environnementales et de bilans RSE. Pour le lecteur qui veut aller plus loin et comparer les affirmations aux sources disponibles, il est possible de consulter le contenu afin d’accéder à des éléments de vérification et à des points de vue contrastés sur la communication des acteurs.
L’eau, l’autre facture qui inquiète
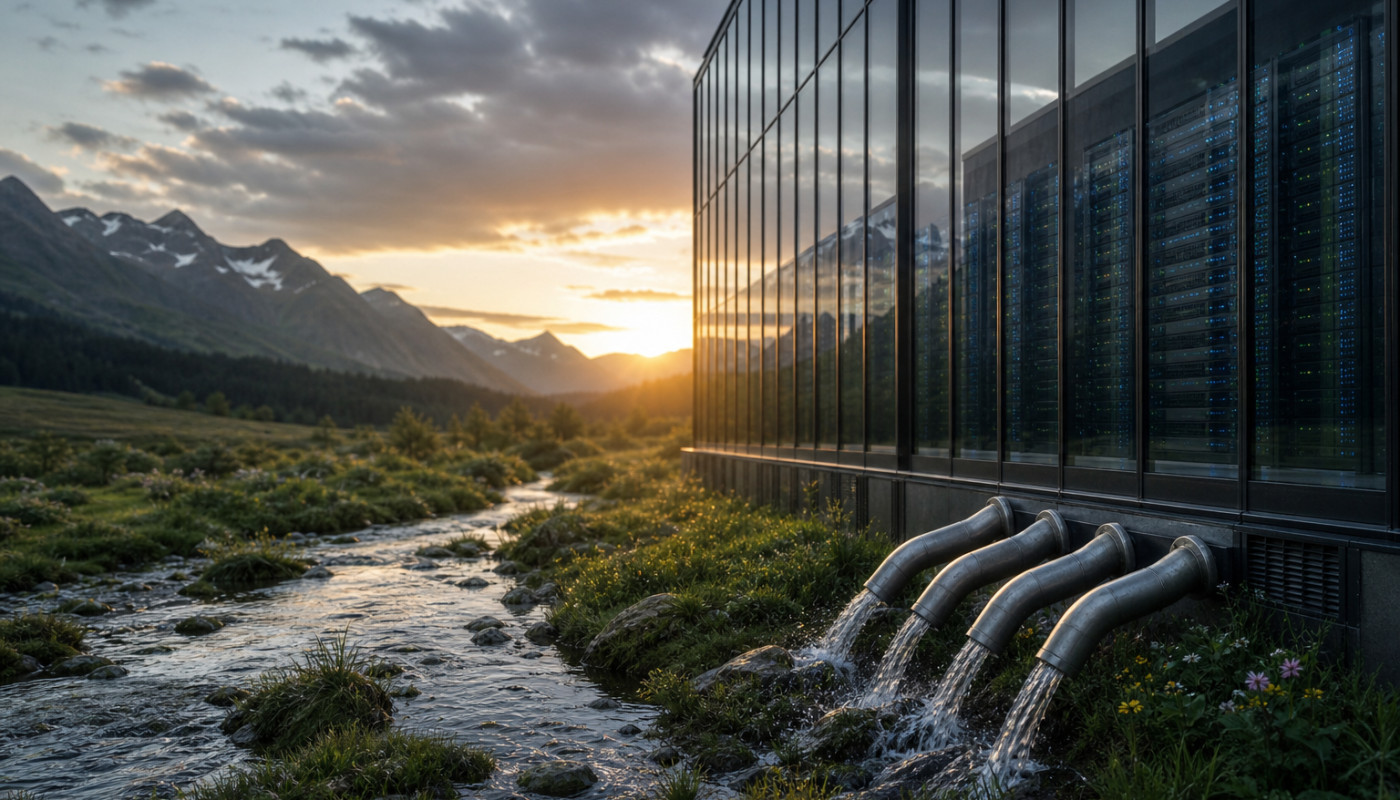
« Combien d’eau pour nos mails ? » La formule est provocatrice, mais elle éclaire une bascule : le refroidissement n’est plus seulement une question d’électricité, il devient une question hydrique, donc territoriale. Certains sites utilisent encore des tours aéroréfrigérantes et des systèmes évaporatifs, plus sobres en électricité mais consommateurs d’eau, d’autres privilégient des boucles fermées et des échangeurs, moins dépendants de l’évaporation mais parfois moins efficaces lors des pics de chaleur, et le secteur explore désormais le refroidissement liquide direct, au plus près des puces. Les indicateurs existent, WUE (Water Usage Effectiveness) en tête, mais ils sont moins standardisés, moins comparables d’un site à l’autre, et surtout moins connus du grand public.
À l’échelle mondiale, plusieurs travaux académiques et rapports sectoriels ont documenté un point clé : la consommation d’eau n’est pas seulement une quantité annuelle, elle est saisonnière, et elle peut monter précisément quand les ressources sont les plus contraintes, lors des vagues de chaleur. En France, où l’été 2022 a marqué les esprits par les restrictions, cette dimension devient explosive, car l’acceptabilité locale ne se gagne plus avec une simple promesse de « cloud souverain ». Les dossiers d’autorisation environnementale rendent parfois visibles des volumes, des modes de prélèvement et des conditions de rejet, mais l’information arrive tard, au moment où les oppositions locales sont déjà structurées, et où le débat bascule vers le rapport de force.
Il faut aussi rappeler une distinction qui change tout : eau consommée n’est pas eau prélevée. Une partie peut être restituée, une autre s’évapore, et les impacts diffèrent selon la source, nappe, rivière, réseau potable, et selon la qualité des rejets, notamment si des additifs ou des traitements interviennent. Là encore, la promesse technologique, « le liquide remplacera l’air », ne résout pas magiquement la question, car elle peut déplacer les contraintes, et poser de nouveaux problèmes, maintenance, corrosion, risques industriels, besoins en compétences. La transition existe, elle avance vite, mais elle n’est pas un slogan, c’est un arbitrage local entre énergie, eau, risques et coûts.
La chaleur fatale, promesse encore fragile
Et si le problème devenait une ressource ? Les data centers rejettent de la chaleur en continu, souvent à des températures modestes, et l’idée de la récupérer pour chauffer des logements, des piscines, des bâtiments publics ou des réseaux de chaleur est séduisante, car elle crée un bénéfice concret pour les riverains. Des projets existent en France et en Europe, et ils montrent que la valorisation est possible, à condition d’une proximité géographique, d’une demande stable, d’une infrastructure de raccordement et, souvent, de pompes à chaleur pour relever la température utile. Sur le papier, l’équation paraît gagnante, dans les faits, elle reste conditionnée par la gouvernance et par l’économie.
Le premier verrou est physique : la chaleur se transporte mal. Plus la distance augmente, plus les pertes et les coûts montent, et plus l’intérêt se réduit. Le second verrou est contractuel : un réseau de chaleur a besoin de garanties de livraison sur des décennies, là où l’activité numérique peut reconfigurer ses salles, ses densités et ses équipements en quelques années, au gré des clients et des cycles technologiques. Le troisième verrou est financier : raccorder un site, poser des canalisations, dimensionner des échangeurs, cela nécessite un CAPEX lourd, difficile à justifier si le prix de l’énergie baisse ou si l’urbanisme autour du site évolue. Résultat : on voit des vitrines, des démonstrateurs, parfois de très beaux succès, mais aussi des projets qui n’aboutissent pas, ou qui récupèrent des volumes modestes au regard de la chaleur disponible.
Pourtant, la fenêtre est réelle. La France dispose d’un savoir-faire sur les réseaux de chaleur, et les collectivités cherchent des sources bas-carbone, surtout quand elles veulent sortir du gaz. Si les data centers deviennent des infrastructures « de territoire », avec des obligations de reporting, des clauses de raccordabilité et des incitations, la récupération de chaleur pourrait sortir de la niche. L’enjeu journalistique, ici, est de distinguer les annonces de principe, « nous valoriserons la chaleur », des projets chiffrés, avec des mégawattheures livrés, un calendrier, un acheteur identifié et des pénalités en cas de non-livraison. Sans ces preuves, la chaleur fatale reste une promesse commode, brandie au moment des permis de construire, puis oubliée lorsque le site tourne.
Le greenwashing se niche dans les détails
« 100 % renouvelable », vraiment ? La formule revient partout, et elle mérite d’être décortiquée. Un data center peut acheter des garanties d’origine, signer un PPA (Power Purchase Agreement) avec un parc éolien, ou investir directement dans des capacités de production, et ces approches n’ont pas le même impact. Les garanties d’origine, souvent peu coûteuses, certifient un attribut “vert” mais ne garantissent pas que l’électricité consommée à l’instant T est renouvelable, ni qu’une nouvelle capacité a été construite grâce à l’achat. Les PPA, eux, peuvent contribuer à financer de nouveaux projets, mais ils impliquent des durées, des volumes et des risques de marché qui ne sont pas accessibles à tous, et qui peuvent aussi servir avant tout d’outil de couverture financière.
La seconde zone grise, c’est la comptabilité carbone. Les opérateurs mettent en avant des émissions « scope 2 » réduites grâce à des achats d’électricité bas-carbone, mais l’empreinte totale dépend aussi du “scope 3”, c’est-à-dire des équipements, des matériaux, de la construction, du renouvellement des serveurs, et de la logistique. Or les cycles de vie se raccourcissent, les GPU spécialisés sont renouvelés rapidement, et l’essor de l’IA intensifie cette rotation. À cela s’ajoute un sujet rarement mis en avant : l’effet rebond. Plus l’infrastructure devient performante et bon marché, plus les usages se multiplient, ce qui peut annuler une partie des gains, et déplacer l’empreinte vers d’autres segments, terminaux, réseaux, stockage.
Enfin, il y a la question démocratique de l’information. Les indicateurs clés, PUE, WUE, taux d’usage des groupes électrogènes, part de chaleur valorisée, heures de fonctionnement en mode dégradé, existent, mais ils sont rarement publiés de façon homogène, vérifiée et comparable. Les autorités commencent à structurer des obligations, au niveau européen notamment, mais le temps des normes est long, et le marché bouge vite. Pour le lecteur, l’outil le plus simple reste de chercher des chiffres datés, des périmètres clairs, des audits, et des comparaisons, plutôt que des slogans. C’est dans ces détails, dans la définition d’un périmètre et dans la qualité d’un reporting, que l’on peut repérer le greenwashing, ou au contraire une stratégie industrielle cohérente.
Réserver, financer, profiter des aides
Avant de choisir un hébergeur ou un projet, demandez des chiffres vérifiables, PUE, WUE, part d’électricité contractualisée et chaleur valorisée, et comparez-les à périmètre égal. Anticipez les délais : raccordements et urbanisme prennent des mois. Côté budget, explorez les dispositifs locaux pour réseaux de chaleur et efficacité énergétique, certaines collectivités et l’ADEME soutiennent encore des investissements structurants.
Sur le même sujet
L’impact des audits réguliers sur la fiabilité des équipements nautiques
Vers une révolution silencieuse : comment l'agriculture urbaine transforme nos villes

Comment les technologies émergentes redéfinissent-elles le journalisme ?

Sécurité et style : L'importance des chaussures adaptées dans l'industrie

Comment les technologies vertes révolutionnent-elles le recyclage des DEEE ?

Techniques modernes pour le traitement anti-mousse et protection des façades

Comment choisir le robot tondeuse idéal pour votre jardin ?

L'évolution du genre documentaire dans l'industrie du streaming

Technologies vertes : quel impact sur les infrastructures urbaines ?

Comment choisir le meilleur système de vidéosurveillance pour votre domicile

Comment l'intégration de l'IA transforme le quotidien des entreprises

Exploration des avantages de l'agriculture de conservation sur la biodiversité

Exploration des avantages des assistants virtuels basés sur l'IA

Comment l’application Maslo booste la productivité des Sales Ops ?

Comment les PC portables pour gamers influencent le marché de la technologie grand public

La technologie derrière les photobooths : Comment ça fonctionne ?

Technologies innovantes dans le domaine du chemisage de canalisation

La technologie de pointe réduit-elle le nombre d'accidents médicaux?

Les avancées technologiques de ChatGPT : exploration des prompts de 2023

Comment fonctionne la technologie des toits blancs

Comment la plateforme ‘jd smart pay' révolutionne les transactions en ligne

Hébergement cloud : De quoi s’agit-il ?

Quelques meilleures applications pour localiser un téléphone

Le webmarketing : que devriez-vous savoir ?

Qu’est-ce qu’une maison connectée ?

Quels sont les avantages à motoriser son portail ?

Comment protéger votre champ contre le cambriolage

Téléchargement direct ou streaming : pour quoi opter ?

Que retenir des écouteurs sans fil ?

Comment créer un site internet à moindre coût ?

Les Smartphones : un outil avantageux pour enseigner
